
导读: 数字货币支付介质到底是什么,跟支付宝有区别吗,普通人能不能直接用在银行支付结算部门干了十来年,最近围绕数字货币支付介质的讨论越来越密集。它不是简单的电子钱包,而是由央行发行的法定支付工具,跟微信、支付宝这类商业支付有本质区别,理解这点是讨论一切的前提。对企业用户而言,数字货币支付介质最突出的优势是可...
数字货币支付介质到底是什么,跟支付宝有区别吗,普通人能不能直接用
在银行支付结算部门干了十来年,最近围绕数字货币支付介质的讨论越来越密集。它不是简单的"电子钱包",而是由央行发行的法定支付工具数字货币支付介质到底是什么,跟支付宝有区别吗,普通人能不能直接用,跟微信、支付宝这类商业支付有本质区别,理解这点是讨论一切的前提。
目前数字人民币试点已覆盖多个城市,商户端支持碰一碰、扫码等交互方式。我参与过某银行柜台系统的改造,硬钱包的嵌入比想象中复杂,涉及安全芯片选型、商户终端升级和后台系统对接数字货币支付介质,一整套流程走下来大半年才跑通。
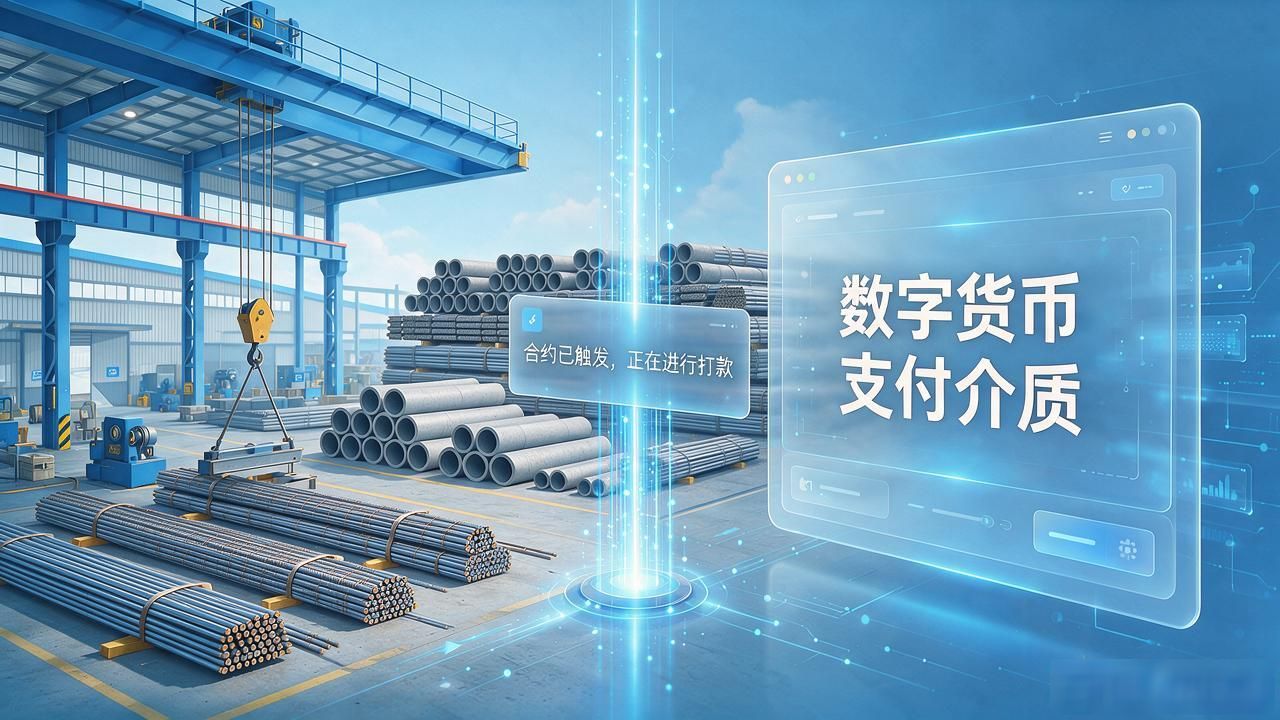
对企业用户而言,数字货币支付介质最突出的优势是可编程性和离线支付能力。以制造业供应链结算为例,条件支付条款直接写进合约,货到即触发打款,省掉中间对账和人工审核。去年试点中某建材企业落地半年,结算周期从五天压到当天完成。
普通消费者最关心的其实是使用门槛。目前绑定银行卡、实名开户,操作上跟新开一张卡差不多,没有额外学习成本。隐私保护方面,小额交易走匿名通道、大额可追溯,这种分级确权的设计比不少海外方案更贴合国内监管实际。
你身边已经有同事或家人用上了吗,实际体验跟当初预期差多少?
转载请注明出处:admin,如有疑问,请联系()。
本文地址:https://pyxtsg.cn/imgw/3114.html